Rodzinny Kredyt Mieszkaniowy coraz popularniejszy - co trzeba o nim wiedzieć? Vademecum
Z tego artykułu dowiesz się o:
- kto może wnioskować o Rodzinny Kredyt Mieszkaniowy i czy ten program jest dostępny dla singli?
- co daje gwarancja wkładu własnego oraz spłata rodzinna za urodzenie dziecka?
- jakie wymagania musi spełniać lokum kupowane w ramach RKM?
Odsłuchaj artykuł:
Jeszcze w 2024 roku program Rodzinny Kredyt Mieszkaniowy można było uznać za mało popularny. Przez kolejne dwa lata sytuacja uległa jednak dużej zmianie. Dane Banku Gospodarstwa Krajowego wskazują, że w połowie 2026 roku liczba umów kredytowych z programu RKM zbliżała się do 50 000. Trudno się więc dziwić, że coraz więcej osób pyta o zasady Rodzinnego Kredytu Mieszkaniowego (RKM). Wbrew nazwie jest to program, z którego korzysta wielu singli. Podobnie jak pary i rodzice, osoby samotne skorzystają na gwarancji BGK zastępującej wkład własny. Następna zachęta to możliwość otrzymania w przyszłości spłaty rodzinnej, czyli spłaty kredytu z publicznych środków o wartości 20 000 zł lub 60 000 zł. Dla kogo dokładnie zostały przeznaczone te udogodnienia? Wyjaśniamy w naszym vademecum.
Rodzinny Kredyt Mieszkaniowy ma działać jeszcze długo
Wydaje się, że jeszcze przed opisaniem zasad programu RKM, jego atutów i ograniczeń, warto przedstawić pewne porządkujące i ogólne informacje. Mówimy bowiem o programie, który wszedł na rynek mieszkaniowy pod inną nazwą niż obecna, później „zmienił szyld”, a następnie miał być wygaszony (do czego jednak nie doszło). W związku z powyższym, w Internecie można zobaczyć czasem bałagan informacyjny.
Uporządkujmy zatem fakty. Otóż w maju 2022 r. zaczęła obowiązywać ustawa z dnia 1 października 2021 r. o gwarantowanym kredycie mieszkaniowym. „Gwarantowany kredyt mieszkaniowy” to po prostu poprzednia nazwa Rodzinnego Kredytu Mieszkaniowego. W połowie 2023 r. ustawa regulująca zasady gwarantowanego kredytu, zmieniła swoją nazwę na obecną (ustawa o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2%). Trzy miesiące wcześniej zmieniła się nazwa programu - z gwarantowany kredyt mieszkaniowy na Rodzinny Kredyt Mieszkaniowy.
Ustawa regulująca zasady Rodzinnego Kredytu Mieszkaniowego, od 1 lipca 2023 r. zawiera również przepisy dotyczące programu Bezpieczny Kredyt 2%. Program BK 2% jest obecnie nieaktywny i taki już pozostanie. Natomiast program Rodzinny Kredyt Mieszkaniowy ma działać aż do końca 2030 r. W 2024 r. były plany przedwczesnego zakończenia RKM-u, lecz to już przeszłość. Rodzinny Kredyt Mieszkaniowy zyskuje coraz większą popularność, więc trudno sobie wyobrazić jego przedwczesny finisz.
Rodzinny Kredyt Mieszkaniowy bez wkładu: na jakich zasadach?
Od początku Rodzinny Kredyt Mieszkaniowy funkcjonuje jako program oferujący dwie główne zachęty. Chodzi o:
- gwarancję niskiego wkładu własnego od BGK, która zastępuje wymagany wkład własny (klient banku może dzięki temu pożyczyć pieniądze nawet na 100% lokum)
- spłatę rodzinną, czyli premię za narodziny/przysposobienie drugiego (20 000 zł) lub kolejnego dziecka (60 000 zł) pomniejszającą zadłużenie wobec banku
Gwarancja to swoiste poręczenie, którego Bank Gospodarstwa Krajowego udziela na korzyść kredytobiorcy. Jeśli kredyt hipoteczny przestanie być spłacany, to BGK przekaże bankowi komercyjnemu sumę odpowiadającą niespłaconej kwocie kredytu w części objętej gwarancją. Takie zabezpieczenie sprawia, że bank komercyjny w ramach programu RKM nie wymaga wniesienia minimalnego wkładu własnego. Można się zadłużyć nawet do 100% wartości mieszkania. Gwarancja BGK obejmuje różnicę pomiędzy sumą odpowiadającą 20% całkowitej kwoty transakcji zakupu/kosztów budowy domu oraz wkładem własnym kredytobiorcy.
Za udzielenie gwarancji przez BGK kredytobiorca płaci jednorazową prowizję na poziomie 1% gwarantowanej sumy (nie więcej niż 1000 zł). Zgodnie z przepisami, łączna wysokość objętej gwarancją części Rodzinnego Kredytu Mieszkaniowego i wkładu własnego nie może:
- przekraczać 200 000 zł (przy czym maksymalna wartość gwarancji to 100 000 zł)
- być wyższa niż 20% wartości transakcji, którą finansuje Rodzinny Kredyt Mieszkaniowy
Połączenie dwóch powyższych zasad oznacza, że 500 000 zł to maksymalna cena mieszkania, które można nabyć w programie RKM nie posiadając wkładu własnego. Z drugiej strony pamiętajmy jednak, że uzupełnienie maksymalnej gwarancji BGK (100 000 zł) niedużym wkładem własnym na poziomie 20 000 zł, podnosi limit maksymalnej ceny lokum do 600 000 zł. Jednolity ogólnopolski limit gwarancji BGK (i tym samym maksymalnej kwoty kredytu bez wkładu), niestety ogranicza możliwości zakupowe mieszkań z dużych miast. Jest to ograniczenie nawet bardziej dotkliwe niż limity ceny 1 mkw., o których jeszcze będzie mowa.
Spłata rodzinna, czyli prodemograficzny bonus dla rodziny
Co ważne, gwarancja wkładu własnego jest dostępna dla wszystkich uczestników programu Rodzinny Kredyt Mieszkaniowy. Podobna zasada dotyczy spłaty rodzinnej. Może ją otrzymać nie tylko małżeństwo, para z dzieckiem lub samotny rodzic, ale również para bezdzietna w momencie wnioskowania o kredyt, a nawet singiel. Jak mówi regulamin uzyskania Rodzinnego Kredytu Mieszkaniowego: „Kredytobiorca może się ubiegać o spłatę rodzinną, jeżeli po dniu udzielenia kredytu gospodarstwo domowe kredytobiorcy powiększy się o drugie albo kolejne dziecko”.
Spłata rodzinna wynosząca odpowiednio 20 000 zł (w razie urodzenia się/przysposobienia drugiego dziecka) lub 60 000 zł (w przypadku trzeciego albo kolejnego dziecka), pomniejsza pozostały do spłaty kredyt RKM. Co ważne, jedna spłata rodzinna przysługuje po powiększeniu się gospodarstwa domowego o każde kolejne dziecko. Należy pamiętać, że spłata rodzinna nie jest przyznawana automatycznie. Trzeba o nią wnioskować do banku, który wcześniej udzielił Rodzinnego Kredytu Mieszkaniowego (np. PKO BP). Następnie dokumentacja trafia do BGK. Spłata rodzinna przysługuje po spełnieniu następujących warunków przez kredytobiorcę/kredytobiorców:
- osoby wchodzące w skład gospodarstwa domowego kredytobiorcy nie mają prawa własności lokalu mieszkalnego/domu jednorodzinnego lub spółdzielczego prawa do lokalu innego niż sfinansowane kredytem RKM
- kredytobiorca prowadzi gospodarstwo domowe na terytorium Polski
- umowa kredytu nie została wypowiedziana, a także kredytobiorca nie ogłosił upadłości
- nie została dokonana przedterminowa spłata części kredytu - wyjątki: spłaty kredytobiorca dokonał po upływie 3 lat od dnia udzielenia kredytu, spłata dotyczyła części objętej gwarancją, była to inna spłata rodzinna lub doszło do zmniejszenia kwoty kredytu
Obowiązuje również inna ważna zasada. Mianowicie, o spłatę rodzinną można ubiegać się w ciągu roku od dnia powiększenia się gospodarstwa domowego kredytobiorcy. Jeżeli do powiększenia gospodarstwa domowego doszło jeszcze przed pierwszą wypłatą kredytu lub jego transzy, to można ubiegać się o spłatę rodzinną w terminie roku od dnia tej wypłaty. Spłata rodzinna jednak nie przysługuje, jeśli gospodarstwo domowe kredytobiorcy powiększyło się o drugie lub kolejne dziecko przed dniem udzielenia kredytu RKM.
Informacje przekazane nam przez BGK wskazują, że do końca III kw. 2026 r. wypłacono ponad 1300 spłat rodzinnych. Nie wiadomo natomiast, czy którykolwiek kredytobiorca musiał zwracać wypłaconą kwotę. Obowiązek zwrotu części spłaty rodzinnej występuje, jeśli w ciągu pięciu lat od dnia wypłaty tego bonusu zbyto lub wynajęto/użyczono kredytowane lokum albo wykorzystano je na cele niemieszkaniowe (również w części).
Zakup mieszkania lub budowa domu - co finansuje RKM?
Od opisu bonusów dostępnych tylko w ramach programu RKM, przechodzimy do zasad wykorzystania preferencyjnego kredytu. Jeżeli chodzi o cele spożytkowania kredytu RKM, to nie ma zaskoczeń. Ustawa z dnia 1 października 2021 r. wskazuje bowiem, że Rodzinny Kredyt Mieszkaniowy można zaciągnąć na:
- budowę domu jednorodzinnego (ewentualnie z jego wykończeniem) oraz nabycie prawa własności działki pod budowę tego domu lub jej części
- nabycie prawa własności lokalu mieszkalnego albo domu jednorodzinnego (ewentualnie z kredytowaniem wykończenia)
- realizację inwestycji kooperatywy mieszkaniowej przez jej członka
- nabycie spółdzielczego prawa do lokalu
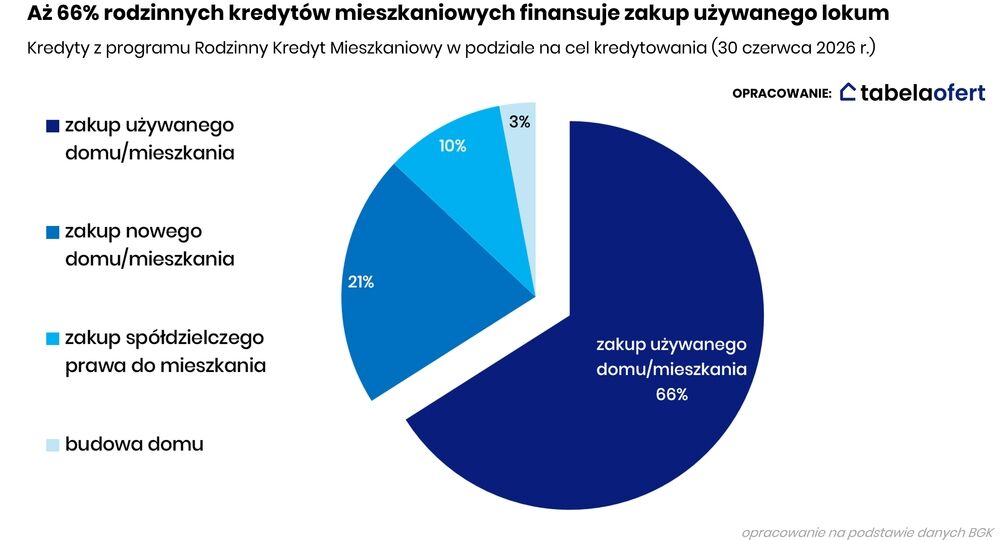
Co istotne, Rodzinny Kredyt Mieszkaniowy nie finansuje nabycia jedynie udziału w prawie własności lokum lub w spółdzielczym własnościowym prawie. W praktyce, do połowy 2026 r. kredyt RKM nie sfinansował też żadnej inwestycji kooperatywy mieszkaniowej. Popularność pozostałych celów kredytowania jest widoczna na poniższym wykresie. Uwagę zwraca wysoki udział zakupów mieszkań z rynku wtórnego (66% kredytów RKM). Wynika on m.in. z konstrukcji limitów oraz ograniczenia maksymalnej kwoty gwarancji BGK. Te dwa czynniki zmniejszają znaczenie rynku pierwotnego w opisywanym programie (21% kredytów). Relatywnie popularny jest natomiast zakup spółdzielczego prawa (10%). Zaskakuje niewielka liczba kredytobiorców budujących dom z programem RKM. Poniżej wyjaśniamy, skąd taka sytuacja.
Na jak długi czas można zaciągnąć kredyt z gwarancją?
Skoro znamy możliwe cele kredytowania, to przejdźmy do opisu parametrów samego kredytu RKM. Jak mówi ustawa, ten kredyt jest zawsze udzielany w walucie polskiej i na okres wynoszący przynajmniej 15 lat. Maksymalny okres kredytowania (35 lat) wyznacza Rekomendacja S oraz polityka poszczególnych banków. Według stanu z połowy października 2026 roku, w programie RKM uczestniczyły następujące banki komercyjne:
- Alior Bank S.A.
- Bank Pekao S.A.
- PKO Bank Polski S.A.
- Erste Bank Polska S.A.
Pozostałe banki nie są zainteresowane udzielaniem preferencyjnych kredytów RKM. Te banki, które na podstawie umowy z BGK uczestniczą w opisywanym programie, powinny przestrzegać pewnych zasad ustawowych. Mianowicie, wkład własny kredytobiorcy nie może przekraczać 200 000 zł oraz nie powinien być większy od:
- 20% kwoty transakcji/kosztów budowy (limit dla kredytów o zmiennej stopie procentowej)
- 30% kwoty transakcji/kosztów budowy (limit dla kredytów ze stałym oprocentowaniem przez min. 5 lat)
W przypadku budowy domu, obowiązuje też inna zasada. Otóż, jeśli działka budowlana to jedyny wkład własny, to suma kredytu i wartości działki nie może przekraczać 1 mln zł. W obecnych warunkach ten limit jest zbyt niski dla wielu osób zainteresowanych budową domu.
Kto niestety nie skorzysta z atutów programu RKM?
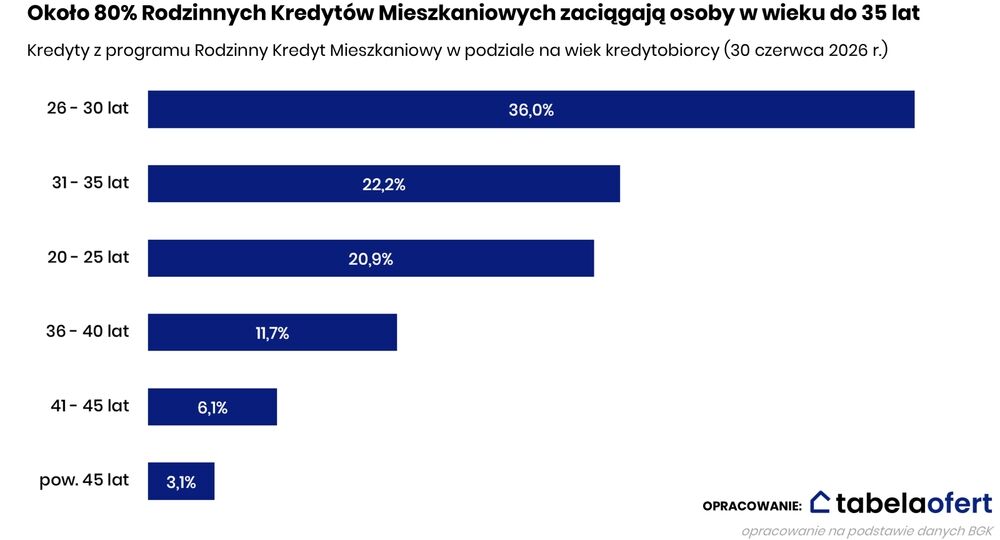
Pytania osób potencjalnie zainteresowanych programem RKM często dotyczą limitu wiekowego uczestników. Otóż, maksymalnego limitu wiekowego nie ma. Mimo tego, dane BGK z połowy 2026 r. wskazują, że około 80% Rodzinnych Kredytów Mieszkaniowych zaciągają osoby w wieku do 35 lat. Tak jak już wspomnieliśmy, żadnego problemu nie stanowi status singla, choć program RKM w pierwszej kolejności jest kierowany do rodzin.
Partnerzy pozostający w związku nieformalnym (bez dzieci) są traktowani przez banki jak dwaj współkredytobiorcy, a BGK zlicza ich jako dwa samodzielne gospodarstwa domowe. To częściowo tłumaczy, dlaczego w połowie 2026 r. single stanowili aż 46% uczestników programu RKM.
Brak limitu wiekowego w programie RKM, nie oznacza rezygnacji z innych ograniczeń. Pamiętajmy, że z udziału w programie Rodzinny Kredyt Mieszkaniowy wyklucza:
- posiadanie przez członków gospodarstwa domowego kredytobiorcy prawa własności lokalu mieszkalnego/domu jednorodzinnego lub spółdzielczego prawa do lokalu (wyłączenie z udziału w programie RKM nie dotyczy osób, które na skutek dziedziczenia posiadają udział w wymienionych prawach do jednego lokum nie wyższy niż 50% i nie zamieszkują w odziedziczonym lokalu lub domu od co najmniej 12 miesięcy)
- darowanie przez członka gospodarstwa domowego prawa własności domu lub lokalu mieszkalnego w ciągu pięciu poprzednich lat na rzecz krewnych z I lub II grupy podatkowej w podatku od spadków i darowizn (wykluczenie z uczestnictwa w programie nie dotyczy darowania krewnemu - współwłaścielowi udziału nie większego niż 50%)
- wcześniejsze otrzymanie przez osoby wchodzące w skład gospodarstwa domowego kredytobiorcy innego Rodzinnego Kredytu Mieszkaniowego
- bycie stroną innej umowy kredytu mieszkaniowego na zakup lokum w ciągu poprzednich 36 miesięcy (wyłączenie z udziału w programie nie dotyczy sytuacji, w której z winy dewelopera kredytobiorca odstąpił od umowy deweloperskiej)
Większe rodziny mogą dodatkowo uczestniczyć w programie RKM mimo posiadania jednego lokum. Warunkiem jest wkład własny nie większy niż 10% i powierzchnia obecnego, jedynego lokum wynosząca do:
- 50 mkw. - jeśli w gospodarstwie domowym jest dwoje dzieci
- 75 mkw. - w przypadku trojga dzieci
- 90 mkw. - jeśli dzieci jest czworo
Rodziny wychowujące większą liczbę dzieci niż czwórka, mogą skorzystać z RKM niezależnie od metrażu aktualnego lokum (pod warunkiem, że jest ono tylko jedno).
Czy limity ceny 1 mkw. nie stanowią już problemu?
Wcześniej wspominaliśmy o limitach programu Rodzinny Kredyt Mieszkaniowy dotyczących ceny 1 mkw. Podobnie jak w przypadku poprzednich programów mieszkaniowych, przepisy wyznaczają maksymalną cenę 1 mkw. kupowanego lokum (przy budowie domów podobnych limitów nie ma). Limity cenowe RKM są ogłaszane co trzy miesiące przez Bank Gospodarstwa Krajowego. W praktyce zmiana następuje jednak co sześć miesięcy, bo z taką częstotliwością aktualizowany jest w poszczególnych województwach wskaźnik odtworzeniowy będący podstawą limitów.
Limity programu RKM w każdym województwie są różne dla:
- stolicy województwa
- gmin sąsiadujących ze stolicą województwa
- pozostałych gmin
Limity cen 1 mkw. dotyczące lokali i domów z rynku pierwotnego muszą być o ok. 7,7% wyższe niż w przypadku rynku wtórnego, lecz nie zawsze ta różnica jest adekwatna do sytuacji rynkowej. Na pewno plusem dla klientów firm deweloperskich jest fakt, że IV kw. 2026 r. przyniósł kolejne podwyżki limitów cenowych. Przykładowo, maksymalna cena nowego stołecznego lokum wzrosła z 16 167,42 zł do 17 497,70 zł/mkw.
Poniższa tabela przedstawia limity cenowe RKM z IV kw. 2026 r. dotyczące zakupu nowych mieszkań w stolicach województw. Pamiętajmy, że aktualne limity dla wszystkich gmin można sprawdzić na stronie BGK.
|
Limity cenowe w programie Rodzinny Kredyt Mieszkaniowy (zakup nowego lokum ze stolic województw) - IV kw. 2026 r. | |
|
Miasto |
Poziom limitu cenowego |
|
Białystok |
11 369,40 zł/mkw. |
|
Bydgoszcz |
10 726,10 zł/mkw. |
|
Gdańsk |
13 732,60 zł/mkw. |
|
Gorzów Wlkp. |
12 250,00 zł/mkw. |
|
Katowice |
11 172,70 zł/mkw. |
|
Kielce |
10 858,41 zł/mkw. |
|
Kraków |
14 018,90 zł/mkw. |
|
Lublin |
11 958,97 zł/mkw. |
|
Łódź |
10 062,50 zł/mkw. |
|
Olsztyn |
13 644,40 zł/mkw. |
|
Opole |
9 414,27 zł/mkw. |
|
Poznań |
14 645,40 zł/mkw. |
|
Rzeszów |
12 634,30 zł/mkw. |
|
Szczecin |
12 420,10 zł/mkw. |
|
Toruń |
9 983,75 zł/mkw. |
|
Warszawa |
17 497,70 zł/mkw. |
|
Wrocław |
14 739,20 zł/mkw. |
|
Zielona Góra |
11 637,15 zł/mkw. |
Źródło: opracowanie Tabelaofert na podstawie danych BGK
Często zadawane pytania (FAQ):
1. Czy singiel może otrzymać spłatę rodzinną, jeśli w jego gospodarstwie domowym pojawi się drugie lub kolejne dziecko, a drugi rodzic nie jest stroną umowy o kredyt RKM?
Spłatę rodzinną można otrzymać również, jeśli drugi rodzic nie uczestniczy w programie RKM. Ta zasada dotyczy także singla.
2. Czy można połączyć Rodzinny Kredyt Mieszkaniowy i pożyczkę na wkład własny z PPK?
Przepisy nie zabraniają takiego połączenia. Jedynym ewentualnym ograniczeniem może być polityka poszczególnych banków.
3. Czy obcokrajowiec może skorzystać z programu RKM?
Jeżeli cudzoziemiec mieszka na terenie Polski, to może skorzystać z RKM również jako singiel. Jeśli gospodarstwo domowe jest prowadzone w innym kraju, to obcokrajowiec wnioskujący o RKM powinien wnioskować razem z obywatelem/obywatelką Polski.
4. Czy można wziąć kredyt RKM na dokończenie budowy domu?
Tak, jest to możliwe, ale pod warunkiem spełnienia m.in. wymogu związanego z brakiem innych kredytów mieszkaniowych w ciągu ostatnich 3 lat. Obowiązują też inne warunki opisane powyżej.
Podsumowanie
Rodzinny Kredyt Mieszkaniowy pomimo pewnych ograniczeń to interesujący program, którego popularność wzrosła w latach 2025 - 2026. Wbrew nazwie, z tego rozwiązania mogą korzystać również single. Kredyt do 500 000 zł można zaciągnąć bez wkładu własnego, lecz nawet niewielkie oszczędności mocno zwiększają liczbę dostępnych ofert - zwłaszcza w dużych miastach.
Ekspert rynku nieruchomości
Ekonomista i ekspert rynku nieruchomości, który tą tematyką zajmuje się od 2010 r. Autor ponad 3500 artykułów, komentarzy oraz analiz nieruchomościowych chętnie wykorzystywanych przez wiodące media. Jego artykuły i analizy były też cytowane w ponad 30 publikacjach naukowych. Pełni funkcję eksperta Komitetu do spraw nieruchomości Krajowej Izby Gospodarczej (kadencja: 2025-2029).