
BAROMETR CEN MIESZKAŃ - WRZESIEŃ 2026
Sprzedaż mieszkań utrzymuje wysokie tempo, ale deweloperzy nie odzyskali przewagi. Wrzesień bez wzrostu cen.
Trzeci miesiąc z rzędu sprzedaż nowych mieszkań utrzymuje się na wysokim poziomie. We wrześniu na siedmiu największych rynkach deweloperzy sprzedali blisko 4,4 tys. mieszkań, o prawie 4% więcej niż w sierpniu. Był to trzeci najlepszy wynik w 2026 roku, a cały III kwartał zakończył się bardzo dobrą sprzedażą. Mimo wysokiej aktywności kupujących średnia cena mieszkań nie zmieniła się i wyniosła 16 229 zł za mkw.
Z najnowszego Barometru Cen Mieszkań publikowanego przez portal mieszkaniowy Tabelaofert wynika, że mimo mocnej sprzedaży kupujący nadal mają szeroki wybór mieszkań, w tym rekordową liczbę lokali gotowych do odbioru. Na siedmiu największych rynkach oferta wciąż przekracza 70 tys. mieszkań.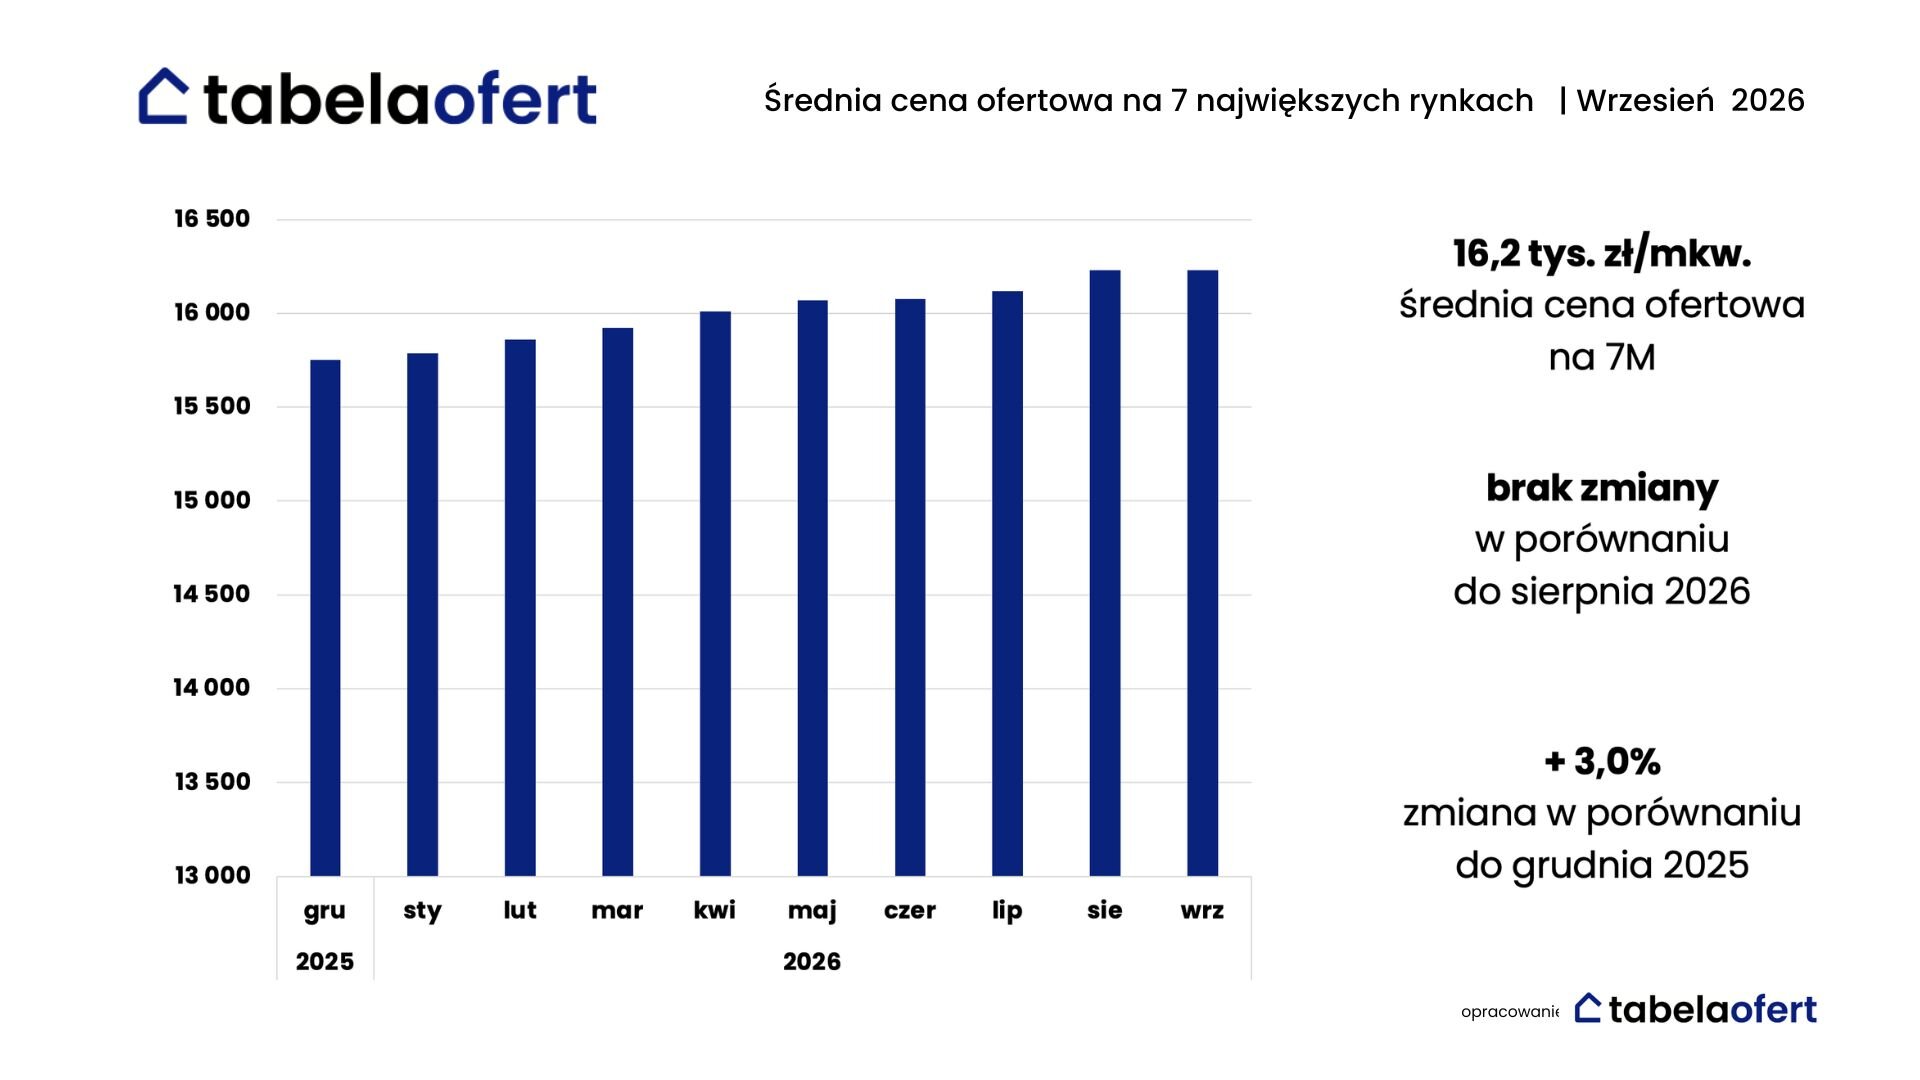
– Trzy miesiące dobrej sprzedaży to już nie przypadek, ale nie oznacza to powrotu do rynku, na którym deweloperzy mogli dyktować warunki. Deweloperzy sprzedają więcej, ale wciąż muszą zabiegać o klienta. I właśnie dlatego, mimo wyraźnej poprawy sprzedaży, ceny pozostają stabilne. To zupełnie inna sytuacja niż w okresach, kiedy każde przyspieszenie popytu niemal natychmiast prowadziło do podwyżek – komentuje Robert Chojnacki, założyciel portalu mieszkaniowego Tabelaofert.pl.
Warszawa i Poznań biją rekordy sprzedaży, ale mieszkań wciąż jest dużo
Wrzesień przyniósł najlepsze w tym roku wyniki sprzedaży w Warszawie i Poznaniu. W stolicy nabywców znalazło ponad 1,6 tys. mieszkań, o około 30% więcej niż w sierpniu, a mimo to oferta zmniejszyła się zaledwie o 0,3%. W Poznaniu sprzedaż wzrosła o 17%, do blisko 570 lokali, a liczba dostępnych mieszkań spadła o 3,5%. Odmiennie wyglądała sytuacja w Łodzi, gdzie sprzedaż zmniejszyła się aż o 43%, a oferta wzrosła o 4,2%. Największy przyrost mieszkań dostępnych na rynku odnotowano we Wrocławiu – o 5,5%.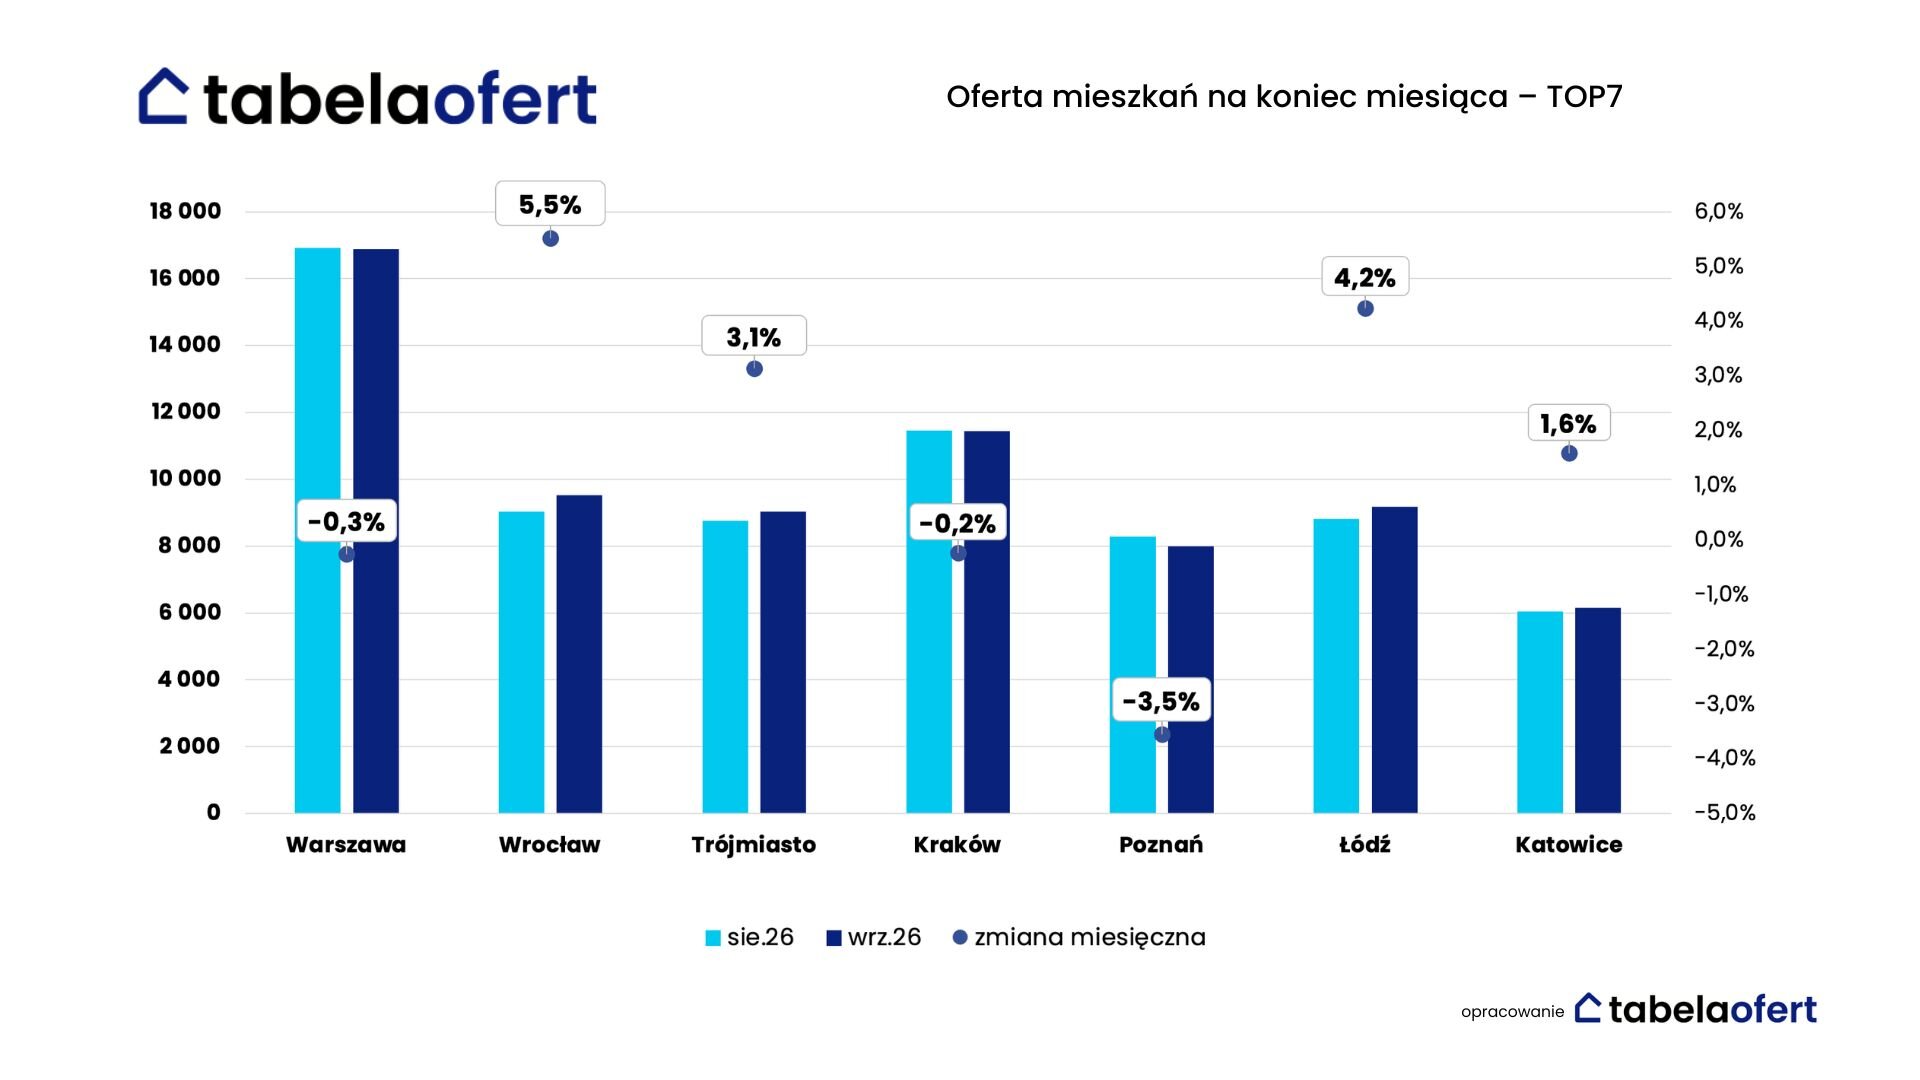
W skali siedmiu największych rynków deweloperzy wprowadzili we wrześniu do sprzedaży ponad 5,6 tys. nowych mieszkań, czyli więcej, niż udało im się sprzedać. Łączna oferta nadal przekraczała 70 tys. lokali. Oznacza to, że nawet trzy miesiące dobrej sprzedaży nie doprowadziły do istotnego ograniczenia wyboru mieszkań dla kupujących.
– Jeszcze niedawno tak dobre wyniki sprzedaży mogłyby wywołać obawy, że mieszkań zacznie brakować, a ceny ponownie ruszą w górę. Dziś sytuacja wygląda inaczej. Deweloperzy nie tylko sprzedają, ale też intensywnie uzupełniają ofertę. To oznacza, że poprawa sprzedaży nie musi odbywać się kosztem kupujących. Co więcej, dla dewelopera duża oferta konkurencji oznacza, że nawet przy rosnącym zainteresowaniu mieszkaniami nie może zakładać, że klient zaakceptuje każdą cenę – komentuje Ewa Palus, główna analityczka Tabelaofert.
Ceny mieszkań stabilne, ale nie w każdym mieście
Brak zmiany średniej ceny na siedmiu największych rynkach nie oznacza, że we wszystkich miastach ceny pozostały na tym samym poziomie. We wrześniu największy wzrost średniej ceny ofertowej odnotowano w Poznaniu – o 1,1% w porównaniu z sierpniem. Niewielkie podwyżki wystąpiły także w Łodzi (0,4%) oraz Warszawie i Wrocławiu (po 0,1%). W Trójmieście średnia cena nie zmieniła się, natomiast spadki zanotowano w Krakowie (o 0,3%) i Katowicach (o 0,9%).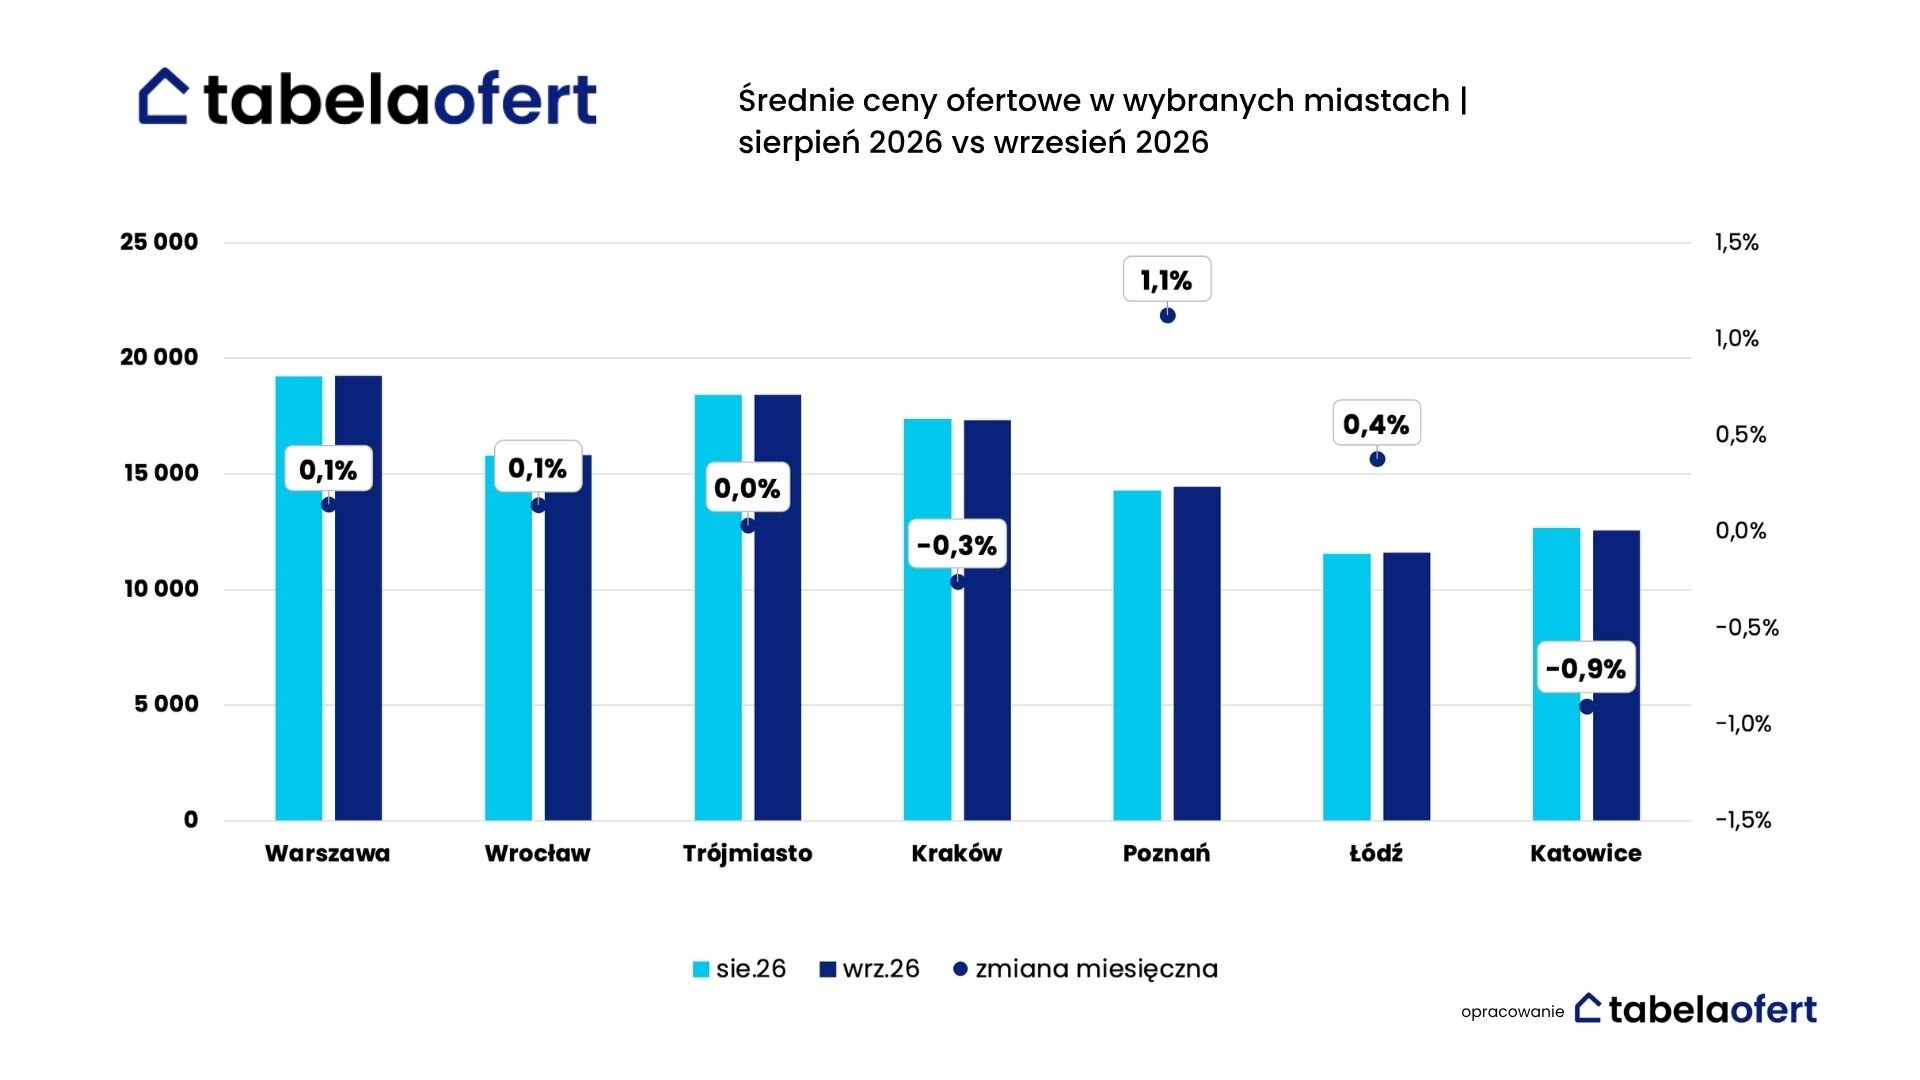
Jednak spojrzenie na ceny od grudnia 2025 roku pokazuje wyraźnie większe różnice między miastami. Największy wzrost średniej ceny ofertowej odnotowano we Wrocławiu , gdzie średnia cena ofertowa wzrosła aż o 5,6%. To niemal dwukrotnie więcej niż w Warszawie i Trójmieście (po 3%) oraz w Poznaniu (3,1%). W Krakowie wzrost wyniósł 1,8%, w Łodzi ceny praktycznie się nie zmieniły (+0,1%), a Katowice były jedynym analizowanym rynkiem, na którym średnia cena spadła (o 1%).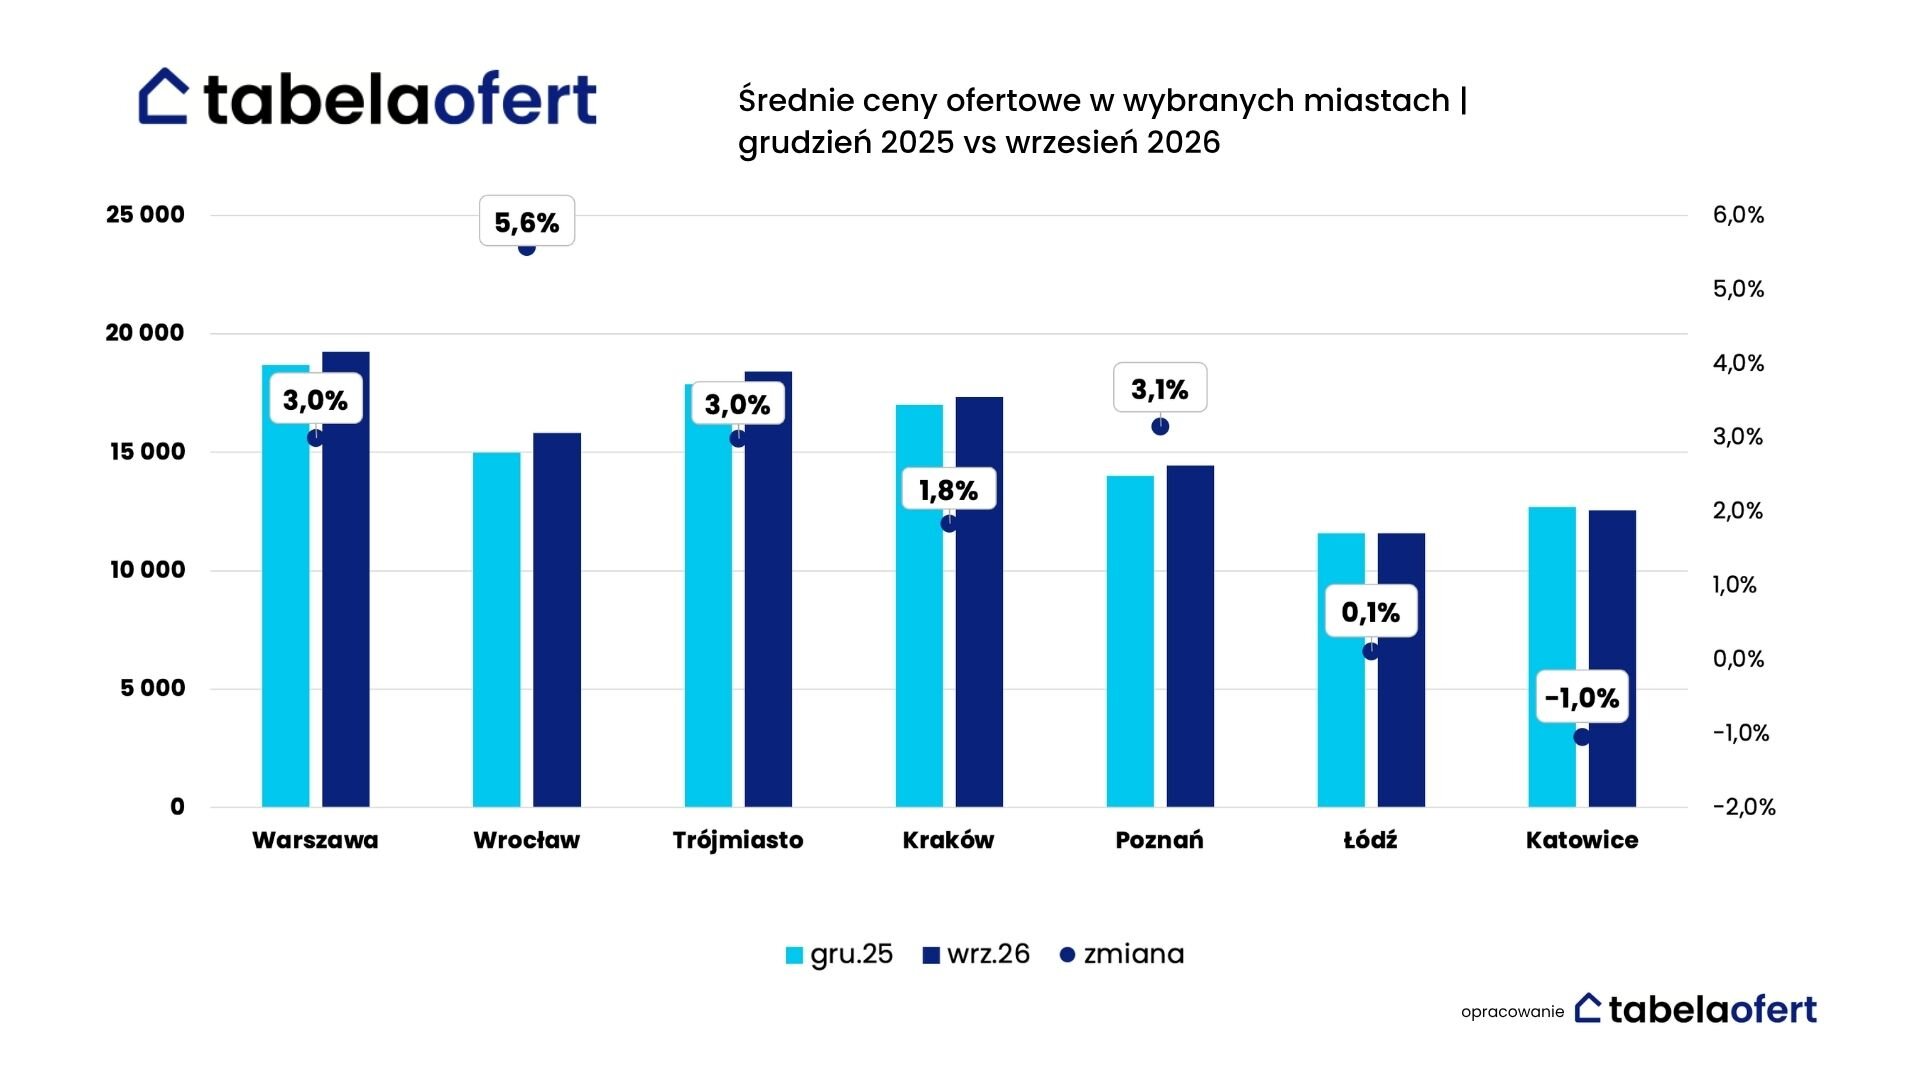
Średnia cena nie zawsze pokazuje, ile kosztuje typowe mieszkanie
Porównanie średnich cen ofertowych z medianą pokazuje, jak duży wpływ na statystyki mają droższe mieszkania. We wrześniu w Warszawie mediana była o około 9% niższa od średniej, a w Krakowie o około 7%. Oznacza to, że w obu miastach co najmniej połowa oferowanych mieszkań miała cenę za metr kwadratowy niższą od rynkowej średniej.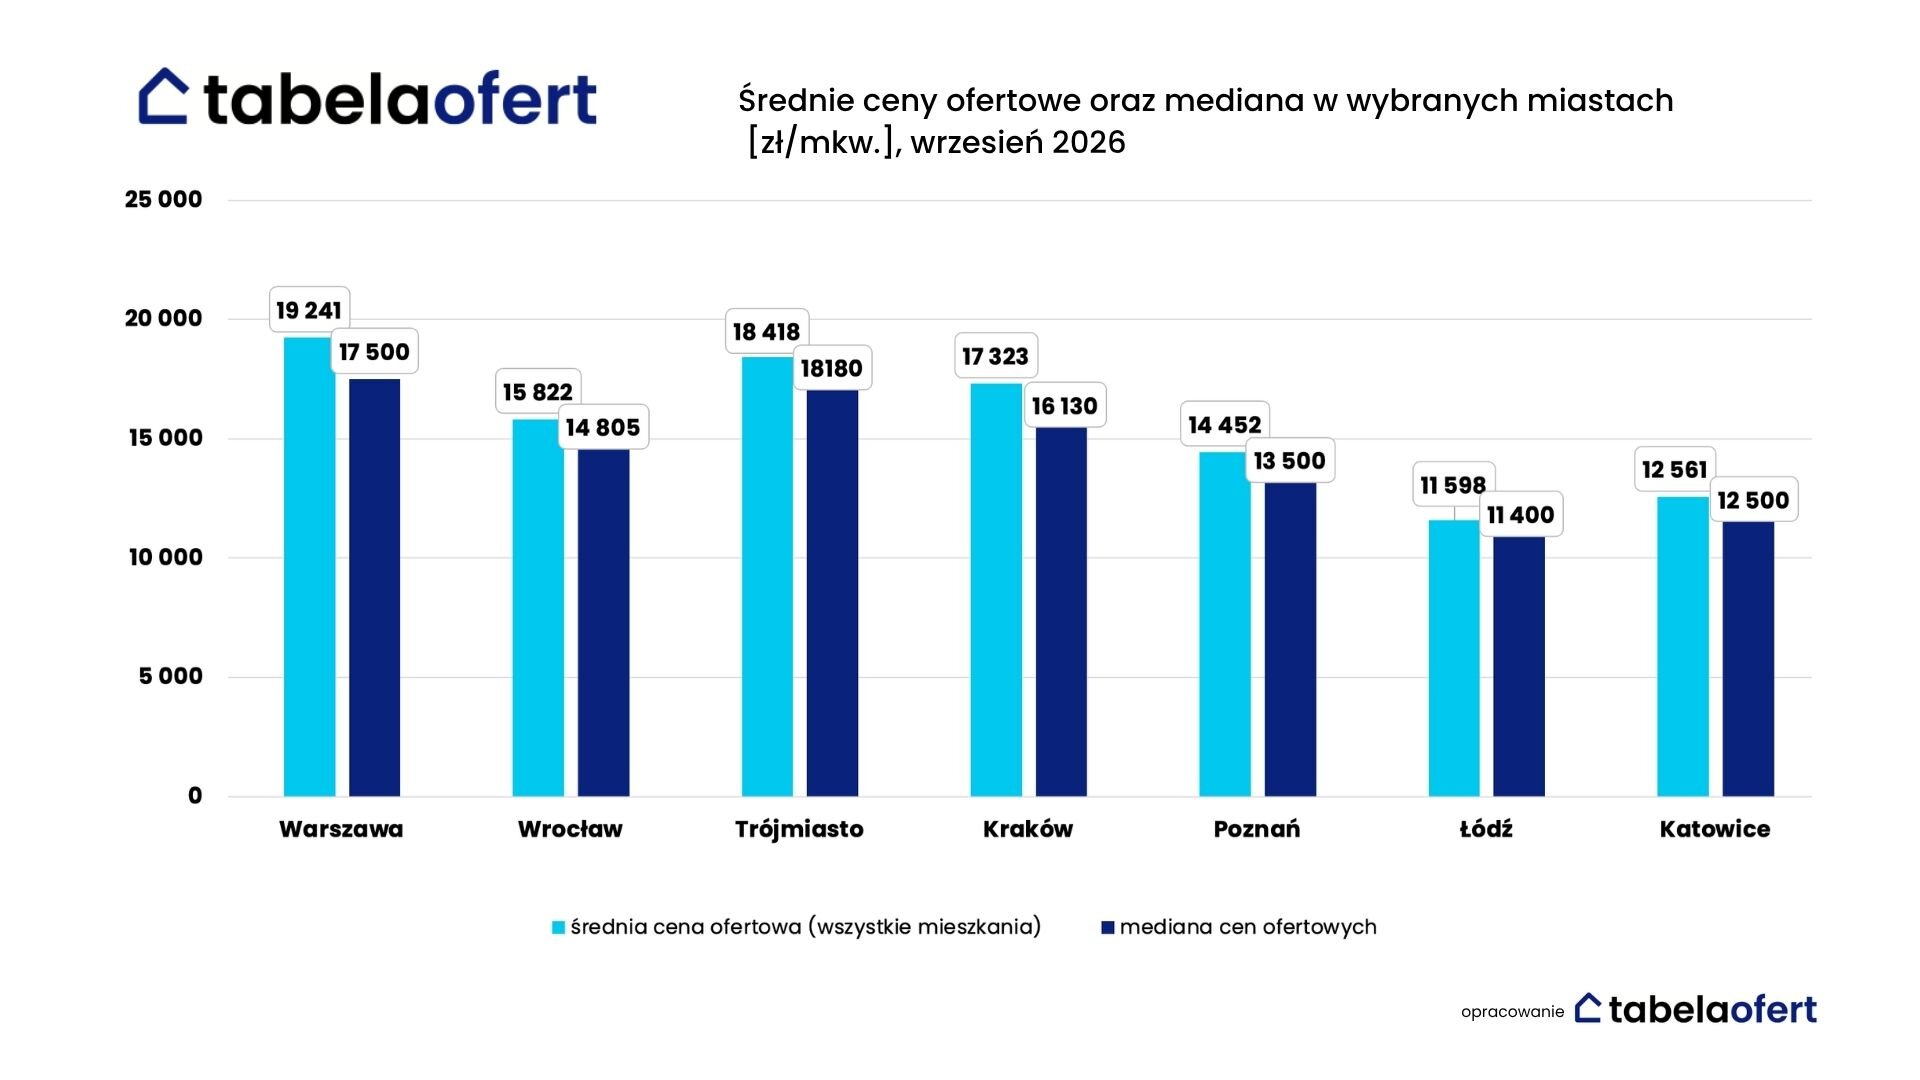
– Kupujący często słyszą, że średnia cena metra kwadratowego w Warszawie czy Krakowie jest bardzo wysoka, i na tej podstawie oceniają, czy stać ich na mieszkanie. Tymczasem średnią podnoszą także najdroższe lokale, które nie są przecież tym, czego szuka większość nabywców. Dlatego warto patrzeć na medianę i ceny mieszkań w konkretnym segmencie rynku. Może się okazać, że wybór lokali mieszczących się w naszym budżecie jest znacznie większy, niż sugerują nagłówki o średnich cenach – dodaje Ewa Palus.
Mieszkania popularne wyraźnie tańsze od rynkowej średniej
Segment popularny to ważna część rynku pierwotnego, obejmująca mieszkania odpowiadające potrzebom szerokiej grupy nabywców. O ich atrakcyjności decyduje połączenie ceny, lokalizacji, metrażu i funkcjonalności. Różnice między cenami tych mieszkań a średnią dla całego rynku są szczególnie widoczne w Warszawie i Trójmieście, gdzie na ogólne statystyki silnie wpływają droższe inwestycje.
We wrześniu ceny mieszkań popularnych pozostawały stabilne niemal we wszystkich analizowanych miastach. W sześciu z siedmiu rynków miesięczne zmiany nie przekraczały 0,5%. Wyjątkiem był Wrocław, gdzie średnia cena wzrosła o 3,4%, głównie za sprawą pojawienia się nowych projektów o wyższym standardzie.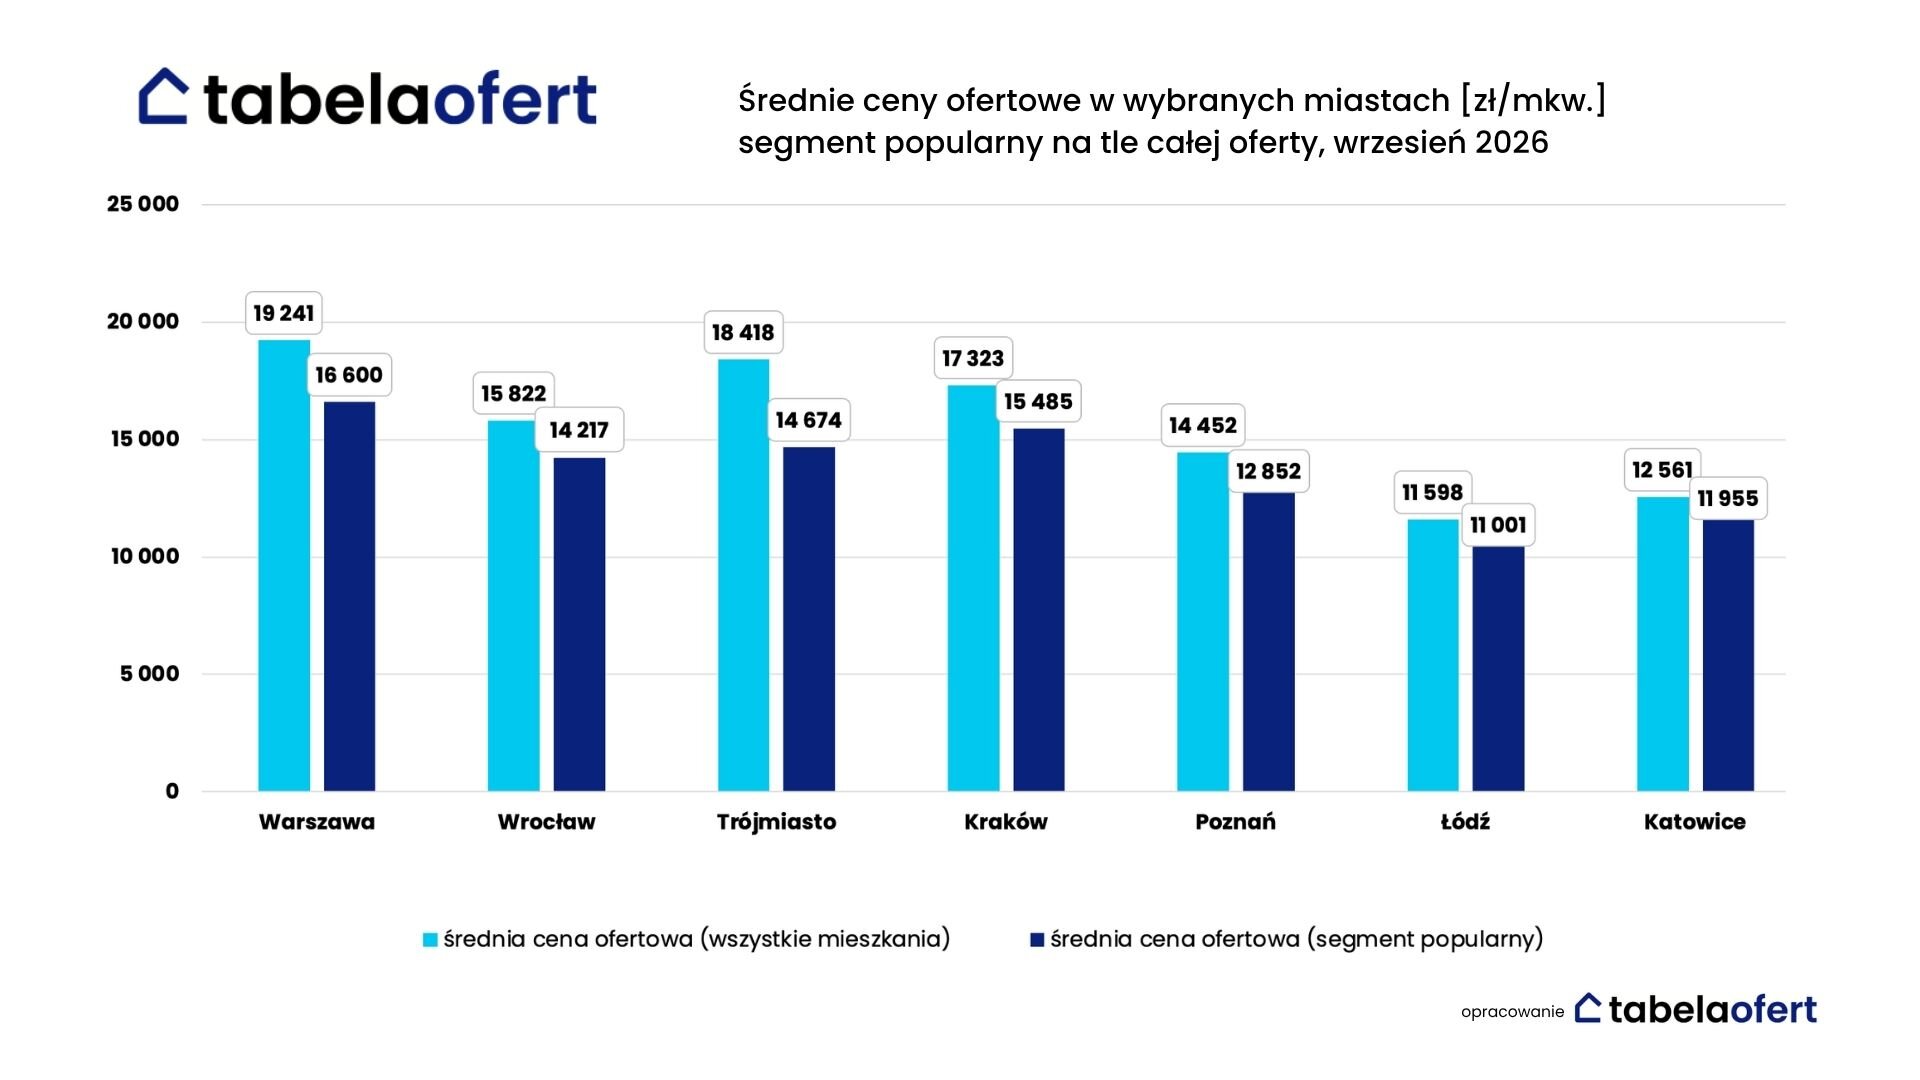
Jednak cena mieszkania to tylko jeden z elementów decydujących o jego dostępności. Dla części kupujących równie ważne są warunki finansowania, w tym konieczność zgromadzenia wkładu własnego oraz limity cenowe obowiązujące w programach wspierających zakup pierwszego mieszkania. Nawet lokal z segmentu popularnego nie zawsze mieści się w tych limitach.
– Dobrym przykładem znaczenia warunków finansowania jest Rodzinny Kredyt Mieszkaniowy, z którego dotychczas korzystali przede wszystkim nabywcy nieruchomości z rynku wtórnego. Według danych BGK tylko 21% kredytów udzielonych w ramach programu do końca czerwca 2026 roku przeznaczono na rynek pierwotny. Jedną z barier były limity cenowe. Ich październikowe podwyższenie może zwiększyć wybór nowych mieszkań dostępnych dla uczestników programu, zwłaszcza w segmencie popularnym – komentuje Andrzej Prajsnar, ekspert portalu Tabelaofert.pl.
– Wchodzimy w ostatni kwartał roku z rynkiem, który jest znacznie silniejszy po stronie popytu, niż można było oczekiwać jeszcze kilka miesięcy temu. Najważniejsze jest jednak to, że mimo wyraźnej poprawy sprzedaży rynek nadal pozostaje bardzo zróżnicowany. Nie każda inwestycja korzysta na rosnącym zainteresowaniu mieszkaniami w takim samym stopniu. Firmy deweloperskie muszą znacznie precyzyjniej odpowiadać na potrzeby klientów. Nie spodziewam się więc jednego scenariusza dla całej Polski. Dobrze wycenione i dopasowane do potrzeb mieszkania mogą sprzedawać się bardzo szybko, podczas gdy inne będą wymagały dłuższego poszukiwania nabywców. Jednocześnie inflacja, koszt kredytu i sytuacja międzynarodowa pozostają czynnikami, które mogą zmienić tempo zakupów – komentuje Robert Chojnacki, założyciel portalu mieszkaniowego Tabelaofert.
Pliki do pobrania
Autorskie wskaźniki Tabelaofert
