Ilu Polaków ma kredyt hipoteczny? A kto nie spłaca takiego długu?
Z tego artykułu dowiesz się o:
- ile kredytów hipotecznych aktualnie spłacają mieszkańcy Polski?
- dlaczego względem innych krajów mamy raczej nieduże zadłużenie mieszkaniowe?
- jakie gospodarstwa domowe najczęściej mieszkają w lokum z kredytem?
Odsłuchaj artykuł:
Czy ponad dwa miliony aktywnych kredytów to wiele?
Temat zadłużenia hipotecznego mieszkańców Polski generalnie można analizować z dwóch perspektyw. Pierwsza perspektywa bazuje na danych banków, które dotyczą m.in. liczby oraz wartości niespłaconych kredytów. Zacznijmy od tej bankowej perspektywy, która jest częściej analizowana. Później weźmiemy pod uwagę dane ankietowe Eurostatu, które opierają się na odpowiedziach gospodarstw domowych.
Informacje zgromadzone przez Centrum AMRON (działające pod egidą Związku Banków Polskich) wskazują, że w połowie 2026 r. banki obsługiwały 2,15 mln aktywnych kredytów mieszkaniowych. Łączna wartość zadłużenia z tytułu wspomnianych „hipotek” wynosiła około 530 mld zł. Podobne wyniki dotyczące zadłużenia oraz łącznej liczby kredytów znajdziemy chociażby w danych BIK, NBP oraz KNF. Niewielkie różnice mogą wynikać między innymi z tego, czy uwzględniane są kredyty hipoteczne, które udzieliły spółdzielcze kasy oszczędnościowo-kredytowe. SKOK-i nigdy nie były jednak istotnym graczem na polskim rynku kredytów mieszkaniowych.
„Hipoteki” są drogie, a ich suma nie jest bardzo wysoka
Warto odnotować, że od 2021 r. łączny dług mieszkaniowy Polaków przestał rosnąć i ustabilizował się na poziomie około 500 mld zł - 530 mld zł. Jednocześnie szybko rośnie wartość polskiej gospodarki mierzona PKB. Dlatego systematycznie spada stosunek łącznej wartości kredytów mieszkaniowych do PKB. To jeden ze wskaźników, które pokazują, jak bardzo zadłużone mieszkaniowo jest społeczeństwo w danym kraju. Dane z raportu Hypostat 2026 wskazują, że w 2025 r. zadłużenie mieszkaniowe stanowiło 13,2% polskiego PKB. To oznacza duży spadek względem sytuacji z 2016 r. (21,0%).
Problemem pozostaje wysokie oprocentowanie polskich kredytów mieszkaniowych, lecz ich łączna wartość nie jest bardzo duża na tle innych krajów. Porównajmy ubiegłoroczną relację niespłaconego długu hipotecznego i PKB, obliczoną dla Polski oraz innych krajów:
- Rumunia - 6,1% (stosunek niespłaconych kredytów mieszkaniowych do PKB w 2025 r.)
- Węgry - 8,1%
- Grecja - 10,3%
- Słowenia - 12,8%
- Łotwa - 13,0%
- Polska - 13,2%
- Bułgaria - 14,5%
- Chorwacja - 14,8%
- Irlandia - 17,8%
- Litwa - 18,0%
- Włochy - 20,2%
- Czechy - 21,6%
- Austria - 26,9%
- Hiszpania - 29,2%
- Estonia - 31,6%
- Słowacja - 32,0%
- Portugalia - 35,5%
- Finlandia - 36,8%
- Francja - 43,0%
- Niemcy - 43,2%
- Belgia - 60,5%
- Brytania - 61,3%
- Norwegia - 65,2%
- Dania - 69,8%
- Holandia - 79,4%
- Szwecja - 85,4%
Poziom bezpiecznego zadłużenia mieszkaniowego zależy od wielu czynników. Nie ulega natomiast wątpliwości, że wyniki krajów z końca powyższej listy są niepokojąco wysokie. Dlatego np. Holandia już w minionej dekadzie podjęła działania wspierające spadek zadłużenia hipotecznego, które wówczas przekraczało nawet 100% PKB.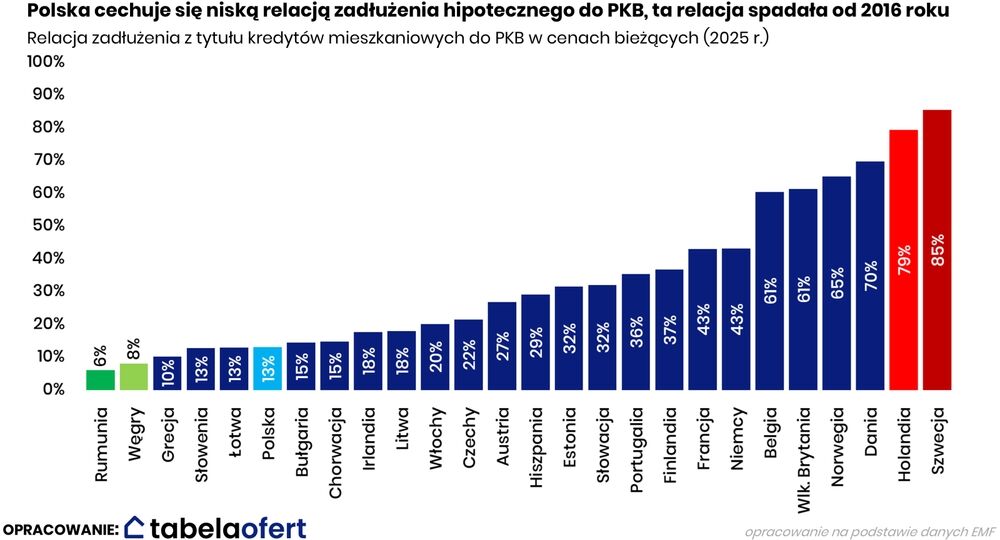
Tylko co ósmy Polak mieszka w lokum z kredytem
Jeżeli chodzi o Polskę, to relatywnie niskie zadłużenie potwierdza też stosunek długów hipotecznych do rocznego dochodu gospodarstw domowych. Polskie gospodarstwa ujmowane łącznie, mogłyby spłacić swoje zadłużenie hipoteczne przy pomocy 21% rocznych dochodów. Ten teoretyczny wskaźnik w przypadku Polski lokuje się znacznie poniżej unijnej średniej. Mówiąc o gospodarstwach domowych musimy jednak pamiętać, że ponad dwumilionowa liczba aktywnych kredytów mieszkaniowych przekłada się na większą liczbę osób zaangażowanych w spłatę zadłużenia hipotecznego. Na jeden kredyt przypada bowiem średnio więcej niż jeden kredytobiorca. Patrząc szerzej, trzeba doliczyć również dzieci na utrzymaniu gospodarstw domowych, które spłacają kredyt hipoteczny oraz samodzielne gospodarstwa domowe z tego samego lokum obciążonego kredytem (np. dorosłe dzieci mieszkające z rodzicami).
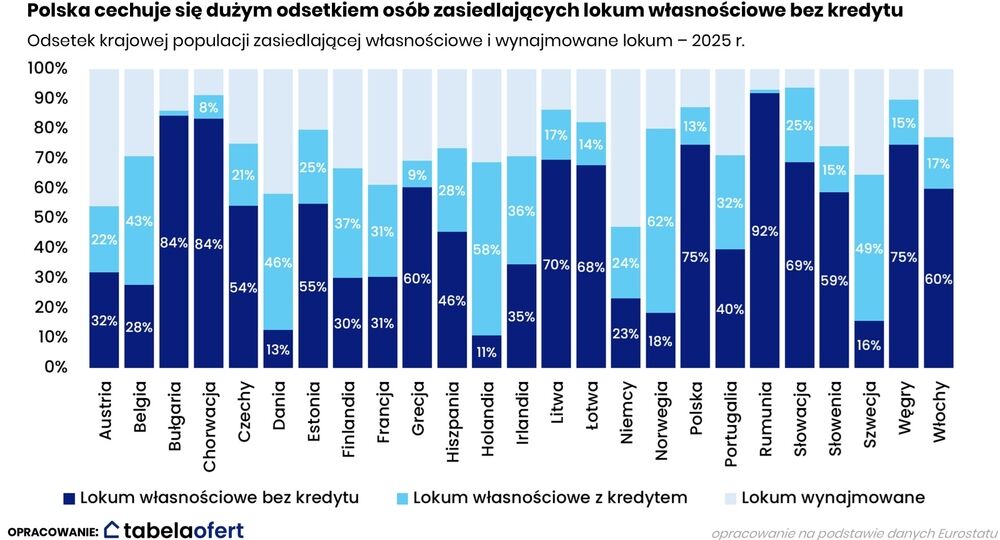
Unijne badanie EU-SILC prowadzone co roku, zapewnia właśnie taką szerszą perspektywę. We wspomnianym badaniu przez ostatnie lata brało udział ponad 15 000 polskich gospodarstw domowych rocznie. Wyniki analizowanego badania wskazują, że na tle innych krajów Europy Polska wyróżnia się stosunkowo niewielkim udziałem osób zasiedlających własnościowe lokum obciążone hipoteką (ok. 13% krajowej populacji w 2025 r.). Największa grupa to osoby zamieszkujące własnościowe lokum (lokal/dom), na którym aktualnie nie ciąży kredyt (ok. 75% mieszkańców kraju). Osoby zasiedlające mieszkanie najmowane za czynsz obniżony lub rynkowy to grupa podobna liczebnie jak mieszkańcy domów i lokali z kredytem.
Dlaczego niewielu Polaków ma niespłaconą „hipotekę”?
Poniższy wykres potwierdza, że Polska jest krajem z dużą liczbą osób, które mieszkają w domu lub lokalu bez kredytu. Wystarczy spojrzeć chociażby na wyniki dotyczące Belgii, Holandii, Danii oraz Szwecji. Rodzi się pytanie o przyczyny polskiego wyniku. Na pewno jest ich wiele. Duże znaczenie mogą mieć następujące czynniki:
- prywatyzacja (wykup) dużej liczby mieszkań zakładowych, komunalnych i spółdzielczych za ułamek własności po 1989 r.
- bardzo wysokie oprocentowanie kredytów mieszkaniowych z lat 90., które hamowało rynek hipoteczny
- stosunkowo duża liczba tzw. gniazdowników, czyli dorosłych mieszkających z rodzicami
- niechęć do zaciągania kredytów w konserwatywnych finansowo częściach kraju (zwłaszcza na wsi)
- przeznaczenie na potrzeby mieszkaniowe dużej części oszczędności wypracowanych w czasie emigracji zarobkowej
- duży udział prywatnych właścicieli gruntów rolnych jako rezultat braku powojennej kolektywizacji rolnictwa - środki ze sprzedaży działek rolnych finansowały potrzeby mieszkaniowe (zakup lokali i budowę domów), a własny grunt obniżał koszt budowy domu
Oczywiście musimy pamiętać, że Polska to kraj mocno niejednolity mieszkaniowo. Przykład: odsetek osób mieszkających w lokum obciążonym hipoteką jest prawdopodobnie większy na terenie dużych miast i pobliskich powiatów.
Rodziny „2+2” oraz „2+1” dość często muszą spłacać kredyt
Trudno ukryć, że przydałoby się więcej danych o polskich kredytobiorcach hipotecznych. Jednak pewne użyteczne informacje można pozyskać ze źródeł, którymi już dysponujemy. Postanowiliśmy szerzej przeanalizować wyniki wspomnianego badania EU-SILC, co przyczyniło się do powstania kolejnego wykresu. Pokazuje on częstość zamieszkania własnościowego oraz wynajmowanego lokum przez różne rodzaje gospodarstw domowych. Odsetki tych różnych gospodarstw zawsze sumują się do 100%.
Co mówią wyniki analizy, która wcześniej nie pojawiała się w polskich mediach? Jak widać, lokum z kredytem częściej zamieszkują rodziny typu „rodzice i jedno dziecko/2+1” oraz „rodzice i dwójka dzieci/2+2”, a wynajęte „M” – osoby samotne. Nie dysponujemy podziałem wiekowym gospodarstw jednoosobowych, lecz można przypuszczać, że samotni najemcy to zarówno osoby stosunkowo młode wynajmujące lokum rynkowo, jak i starsze (np. wdowy i wdowcy z lokali spółdzielczych oraz komunalnych).
Na poniższym wykresie uwagę zwraca też stosunkowo wysoki udział zasiedlających lokum bez kredytu gospodarstw domowych, które składają się z min. trojga dorosłych bez dzieci na utrzymaniu. Druga ważna grupa to gospodarstwa składające się z minimum trojga dorosłych i dziecka/dzieci. W pierwszym przypadku prawdopodobnie chodzi np. o bezdzietnych synów i bezdzietne córki z rodzicami, a w drugim - o rodziny wielopokoleniowe (rodzice i dzieci oraz starsze pokolenie mieszkające z nimi - dziadkowie/teściowie).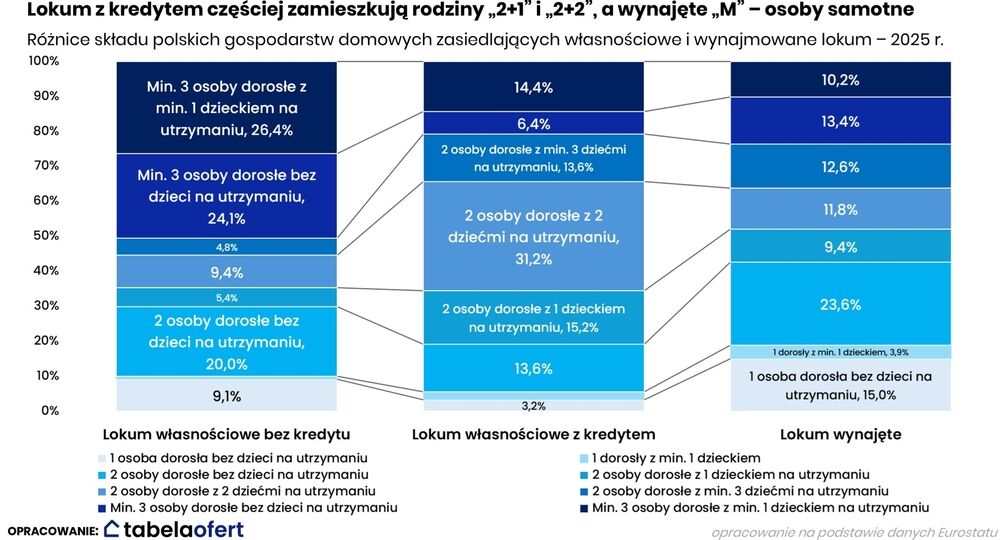
Podsumowanie
Zadłużenie mieszkaniowe Polaków nie jest wysokie - zarówno pod względem liczby kredytów hipotecznych, jak i wartości tych umów. Znanym problemem jest wysokie oprocentowanie „hipotek”. Udział osób mieszkających w lokum z niespłaconym kredytem obniżają czynniki specyficzne dla Polski, ale nie wszystkie są pozytywne (przykład: gniazdownictwo). Częste typy gospodarstw domowych różnią się znacząco w zależności od rodzaju zasiedlanego lokum (własnościowe bez kredytu, własnościowe z kredytem lub wynajęte).
Ekspert rynku nieruchomości
Ekonomista i ekspert rynku nieruchomości, który tą tematyką zajmuje się od 2010 r. Autor ponad 3500 artykułów, komentarzy oraz analiz nieruchomościowych chętnie wykorzystywanych przez wiodące media. Jego artykuły i analizy były też cytowane w ponad 30 publikacjach naukowych. Pełni funkcję eksperta Komitetu do spraw nieruchomości Krajowej Izby Gospodarczej (kadencja: 2025-2029).